Commission d’intervention bancaire : comprendre ses coûts et son rôle
Mise à jour le 3 août 2026
Naviguer dans l’univers bancaire peut parfois s’apparenter à un parcours semé d’embûches, notamment lorsque des frais inattendus apparaissent sur nos relevés. Parmi ceux-ci, la commission d’intervention bancaire est un coût souvent mal compris, qui, si elle est mal gérée, peut rapidement grever votre budget.
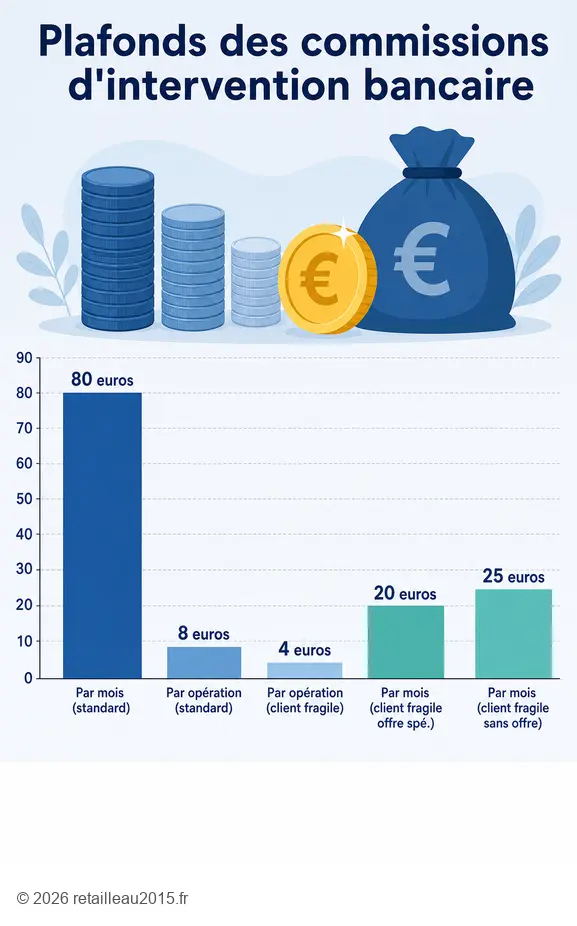
Ces frais, plafonnés à 8 euros par opération et 80 euros par mois pour les particuliers depuis 2014, sont déclenchés lors d’incidents de paiement, et en saisir les mécanismes permet de mieux les anticiper.
Comprendre ce que représente une commission d’intervention, sa régulation et les moyens de l’éviter permet une gestion financière saine et une relation apaisée avec votre banque.
En résumé
- Les commissions d’intervention sont des frais bancaires prélevés lors d’incidents de paiement, comme un solde insuffisant, en rémunération de l’examen de la situation.
- Elles sont plafonnées à 8 euros par opération et 80 euros par mois pour les particuliers, avec des seuils réduits pour les clients en fragilité financière.
- Les banques ont l’obligation d’informer leurs clients au moins 14 jours avant de débiter ces frais, une mesure en vigueur depuis 2016.
Chiffres clés:
| Donnée | Valeur | Source |
|---|---|---|
| Plafonnement des commissions d’intervention (particuliers) | 8 euros par opération et 80 euros par mois | Loi n° 2013-672 du 26 juillet 2013 |
| Plafonnement des commissions d’intervention (clients fragiles, offre spécifique) | 4 euros par opération et 20 euros par mois | Loi n° 2013-672 du 26 juillet 2013 |
| Plafonnement des commissions d’intervention (clients fragiles, sans offre spécifique) | 25 euros par mois | |
| Délai d’information préalable avant débit des frais | 14 jours |
Qu’est-ce qu’une commission d’intervention bancaire ?
Une commission d’intervention bancaire est une somme facturée par votre établissement financier lorsqu’il doit gérer une opération qui excède le solde disponible sur votre compte, ou qui dépasse le découvert autorisé. C’est une rémunération pour le travail d’examen et de décision effectué par la banque face à un incident de paiement, garantissant ainsi que les opérations cruciales puissent être honorées.
Définition et rôle des frais de forçage
Les commissions d’intervention, aussi désignées comme frais de forçage ou frais de dépassement, interviennent lorsque votre compte présente une irrégularité, comme un solde insuffisant ou le franchissement de votre autorisation de découvert. La banque procède alors à une analyse de la situation avant de décider d’honorer ou non l’opération. Ces frais sont facturés pour cette intervention administrative et non pour le crédit en tant que tel, ce qui explique qu’ils ne soient généralement pas inclus dans le calcul du taux annuel effectif global (TAEG) du découvert.
Quels sont les déclencheurs courants de ces frais ?
Plusieurs situations peuvent entraîner la facturation de commissions d’intervention. Toute opération effectuée sur un compte débiteur en dehors du cadre autorisé est susceptible de les déclencher. Cela inclut notamment les paiements par carte bancaire, les prélèvements automatiques, les chèques émis sans provision suffisante, ou même les virements avec des coordonnées bancaires erronées, nécessitant une intervention manuelle de la banque. Chaque incident de ce type génère potentiellement une commission.
Quelle différence fondamentale avec les agios bancaires ?
Les commissions d’intervention se distinguent des agios bancaires, bien que les deux soient liés à une situation de découvert. La commission d’intervention est un montant fixe, facturé par opération, qui rémunère l’examen de votre situation par la banque lors d’un incident de paiement. En revanche, les agios sont des intérêts débiteurs, calculés sur le montant de votre découvert bancaire et son pourcentage d’application (TAEG) sur la période. Les agios sont prélevés mensuellement ou trimestriellement, tandis que les commissions d’intervention sont généralement débitées mensuellement, un mois après l’incident.
Comment le montant des commissions d’intervention est-il réglementé ?
Le législateur a mis en place un cadre strict pour limiter le coût de ces commissions, reconnaissant la nécessité de protéger les consommateurs, en particulier les plus vulnérables. Ces plafonds, en vigueur depuis 2014, garantissent une certaine prévisibilité et évitent les dérives tarifaires pour les clients.
Les plafonds légaux pour tous les clients
Depuis le 1ᵉʳ janvier 2014, la loi n° 2013-672 du 26 juillet 2013 relative à la séparation et à la régulation des activités bancaires a instauré un plafonnement clair pour les commissions d’intervention des particuliers. Concrètement, ces frais ne peuvent excéder 8 euros par opération, avec un maximum de 80 euros par mois.
Des plafonds spécifiques pour les clients en fragilité financière
La législation prévoit des mesures renforcées pour les personnes en situation de fragilité financière, souvent les plus impactées par ces frais. Pour ces clients, qui bénéficient d’une offre spécifique de services bancaires ou de services bancaires de base, le plafonnement est encore plus strict. Les commissions d’intervention sont alors limitées à 4 euros par opération et à un maximum de 20 euros par mois, également depuis le 1ᵉʳ janvier 2014. De plus, pour les personnes fragiles financièrement n’ayant pas opté pour l’offre spécifique clients fragiles (OCF), la somme totale des commissions d’intervention est plafonnée à 25 euros par mois.
Quelle est l’obligation d’information préalable de la banque ?
Les banques sont soumises à une obligation d’information stricte concernant ces frais. Depuis le 1ᵉʳ janvier 2016, elles doivent informer leurs clients au moins 14 jours, soit deux semaines, avant de débiter les commissions d’intervention de leur compte. Les tarifs des commissions d’intervention doivent également être clairement mentionnés dans l’extrait standard des tarifs de la banque, consultable en agence et sur leur site internet.
Comment éviter ou limiter efficacement les commissions d’intervention ?
En adoptant de bonnes habitudes et en utilisant les outils mis à disposition par votre banque, il est tout à fait possible de minimiser les risques de déclencher des commissions d’intervention.
Surveiller son compte et anticiper les dépenses
Une surveillance régulière de votre solde de compte est la première des préventions. Utilisez les services de banque à distance pour vérifier vos opérations et votre solde en temps réel. Anticipez vos dépenses importantes et, si nécessaire, transférez des économies depuis un livret pour éviter que votre compte courant ne passe dans le rouge. En cas de dépense imprévue mais importante, vous pouvez également contacter votre conseiller bancaire pour demander une augmentation temporaire de votre découvert autorisé, ce qui peut éviter de déclencher des commissions.
Quelles alternatives et outils bancaires peuvent aider ?
Plusieurs outils bancaires peuvent vous aider à éviter les commissions. L’activation des alertes de solde bas vous prévient par SMS ou e-mail lorsque votre compte atteint un seuil défini, vous laissant le temps de réagir. Opter pour une carte à autorisation systématique est également une solution efficace. Ce type de carte vérifie systématiquement le solde de votre compte avant de valider chaque opération, rendant impossible tout paiement si les fonds sont insuffisants, ce qui empêche de déclencher des commissions.
Les avantages des banques en ligne
Les banques en ligne représentent une alternative intéressante pour de nombreux clients désireux d’éviter ces frais. La plupart d’entre elles ne facturent pas de commissions d’intervention, ce qui peut représenter une économie significative sur l’année. Leur modèle économique, souvent basé sur des structures de coûts réduites, leur permet de proposer des tarifs plus compétitifs et de supprimer certains frais traditionnellement appliqués par les banques physiques. Les frais bancaires, et notamment les commissions d’intervention, sont un point de comparaison important pour choisir son établissement.
Comment contester une commission d’intervention ?
Malgré toutes les précautions, il peut arriver que vous soyez confronté à des commissions d’intervention que vous estimez injustifiées ou abusives.
Quand est-il possible de contester ces frais ?
Vous pouvez contester une commission d’intervention si vous estimez que les plafonds légaux n’ont pas été respectés par votre banque ou si celle-ci n’a pas rempli son obligation d’information préalable de 14 jours avant le débit des frais. Vérifiez attentivement votre relevé de compte: une acceptation sans réserve d’un relevé bancaire peut être interprétée par les tribunaux comme une acceptation des tarifs. Réagissez rapidement dès la réception de votre relevé si vous constatez une irrégularité.
Quelles sont les étapes pour adresser une contestation ?
La première étape pour contester une commission d’intervention est de contacter directement votre conseiller bancaire ou le service client de votre banque. Une explication claire et précise de votre situation, éventuellement accompagnée d’une demande de remboursement écrite, peut souvent suffire. Si cette démarche informelle n’aboutit pas à une solution satisfaisante, envoyez un courrier recommandé avec accusé de réception à votre banque. Ce type de démarche est essentiel pour conserver une preuve de votre réclamation.
Les recours en cas de désaccord persistant
Si le litige persiste après avoir épuisé les démarches internes auprès de votre banque, vous disposez de recours supplémentaires. Vous pouvez alors saisir le médiateur bancaire, dont les coordonnées figurent généralement sur les documents contractuels de votre banque et sur son site internet. Le médiateur est une entité indépendante qui examine les litiges entre les clients et les banques, et propose des solutions amiables. Comprendre son libellé de compte bancaire et les opérations qui y figurent est d’ailleurs un premier pas essentiel pour identifier de telles irrégularités.
Cet article est fourni à titre informatif. Les règles et législations évoluent régulièrement : vérifiez toujours les conditions en vigueur auprès des organismes officiels ou d’un conseiller spécialisé.
FAQ
Pourquoi paie-t-on des frais de commission d’intervention ?
On paie des frais de commission d’intervention parce que la banque intervient pour gérer une opération bancaire malgré un solde insuffisant ou un découvert autorisé dépassé. Ces frais rémunèrent l’examen de la situation du compte et du client avant de valider ou de rejeter une opération, et non le crédit en lui-même.
Quelle est la différence entre commissions d’intervention et agios ?
La commission d’intervention est un montant fixe facturé par opération en cas d’incident, tandis que les agios sont des intérêts calculés sur le montant et la durée du découvert bancaire, exprimés en pourcentage annuel effectif global (TAEG). Les commissions sont débitées mensuellement, les agios mensuellement ou trimestriellement.
Comment limiter mes frais bancaires liés aux commissions d’intervention ?
Pour limiter ces frais, surveillez votre compte régulièrement, activez les alertes de solde bas, utilisez une carte à autorisation systématique ou demandez une augmentation temporaire de votre découvert autorisé si vous anticipez une dépense importante. Choisir une banque en ligne, qui ne facture souvent pas ces frais, est également une solution.
Comment contester des frais bancaires que je juge abusifs ?
Pour contester des frais bancaires abusifs, commencez par contacter votre conseiller ou le service client de votre banque, de préférence par écrit. Si la réponse n’est pas satisfaisante, envoyez un courrier recommandé avec accusé de réception. En dernier recours, vous pouvez saisir le médiateur bancaire.
Les commissions d’intervention sont-elles incluses dans le TAEG de mon découvert ?
Non, les commissions d’intervention ne sont généralement pas incluses dans le calcul du taux annuel effectif global (TAEG) de votre découvert. Elles sont considérées comme des frais liés à la gestion d’un incident, rémunérant l’analyse de votre situation, et non comme le coût du crédit lui-même.