Agrégateur de services : fonctionnement, modèles et API
Mise à jour le 22 août 2026
Un agrégateur de services ou de paiement est une entreprise tierce qui permet d’accepter des paiements électroniques ou de centraliser des prestations sous un compte ou une interface unique sans créer de compte marchand classique. Le recours à cette intermédiation numérique et financière impose de maîtriser un cadre juridique strict et d’anticiper les vulnérabilités opérationnelles liées à la centralisation des flux.
Comment fonctionne un agrégateur de services ?
Le fonctionnement repose sur la mutualisation des infrastructures techniques et financières pour simplifier l’accès à des prestations complexes. Les entreprises et les professionnels s’appuient sur cette intermédiation pour piloter des flux hétérogènes depuis un point de contact unique, qu’il s’agisse de transactions financières ou de services opérationnels.
Qu’est-ce qu’un agrégateur ?
L’agrégateur agit comme un guichet centralisé qui regroupe des services aux profils variés. L’agrégation de comptes bancaires permet de réunir sur une seule interface toutes les informations de comptes ouverts dans des banques différentes. Dans le secteur de la logistique, un agrégateur spécialisé centralise et coordonne l’accès à un réseau de prestataires, incluant des entrepôts, des transporteurs et des services de préparation de commandes via une interface unique et digitale.
Comment s’articulent les flux et les API ?
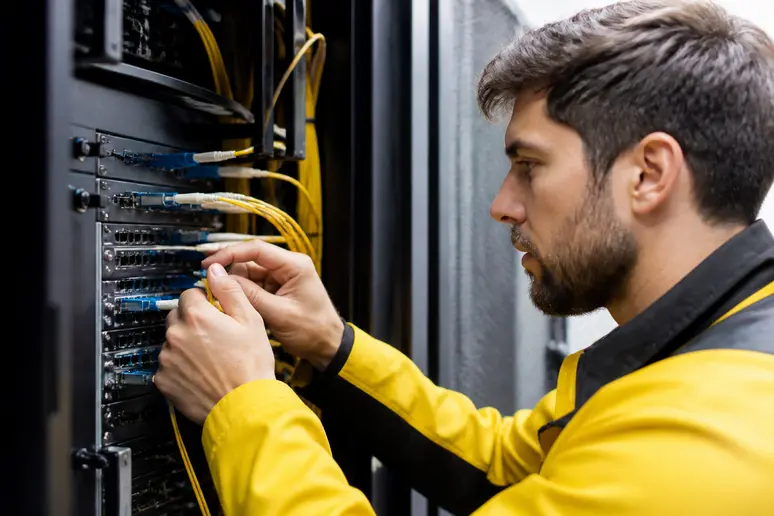
L’architecture technique s’appuie sur des interfaces de programmation, ou API, qui automatisent les échanges de données entre les systèmes d’information des entreprises et les réseaux partenaires. Dans le domaine des télécommunications, un agrégateur d’infrastructures offre une plateforme centralisée permettant de réaliser des éligibilités, de comparer et commander des liaisons en fibre optique ou en 4G et 5G, de suivre le déploiement et de gérer le service après-vente sans multiplier les interlocuteurs techniques.
Quels sont les cadres réglementaires et les risques associés aux agrégateurs ?
La sécurité des données et la conformité administrative conditionnent la pérennité de ces solutions au sein d’une organisation qui centralise ses activités par l’intermédiaire de tiers technologiques. L’examen des obligations légales constitue un préalable incontournable pour structurer les processus internes.
Quel est le rôle de l’ACPR et de la Banque de France ?
En France, la fourniture exclusive du service d’information sur les comptes requiert un enregistrement auprès de l’ACPR en qualité de prestataire de services d’information sur les comptes. L’agrément en tant qu’établissement de paiement est délivré par l’ACPR dans un délai de 3 mois à compter de la réception d’un dossier complet, après avis de la Banque de France sur la sécurité des moyens de paiement.
Quels sont les risques de dépendance et de gestion des données ?
La dépendance fournisseur désigne une situation où une entreprise dépend fortement d’un ou plusieurs prestataires pour maintenir son activité opérationnelle, ce qui devient problématique en l’absence de solution techniquement et économiquement équivalente. Sur le plan juridique en France, l’article L. 420-2 du Code de commerce encadre strictement l’abus de dépendance économique.
Parallèlement, la manipulation de volumes massifs d’informations exige le respect strict des réglementations en vigueur, les agrégateurs de comptes bancaires devant notamment respecter les règles du RGPD concernant le consentement explicite et le droit de retirer ce consentement à tout moment sans justification.
Pourquoi intégrer un agrégateur selon les secteurs d’activité ?
Chaque industrie adapte l’intermédiation à ses contraintes spécifiques pour optimiser ses processus de gestion et réduire ses coûts de structure. L’adoption de ces outils modifie en profondeur la relation avec les clients finaux et les partenaires techniques.
Quels avantages pour les paiements et la finance ?
L’utilisation d’un agrégateur de paiement simplifie l’onboarding, gère la sécurité des données, automatise le traitement des transactions et assure le règlement rapide des fonds vers le compte bancaire de l’entreprise. Cette centralisation évite aux structures de multiplier les contrats adossés à des banques traditionnelles, réduisant ainsi la lourdeur des démarches administratives initiales.
Comment les agrégateurs transforment-ils la logistique et les télécoms ?
La digitalisation des chaînes d’approvisionnement et des réseaux de communication profite directement de la centralisation des interfaces. Les gestionnaires de flottes ou les directeurs informatiques comparent instantanément les offres de plusieurs opérateurs télécoms ou prestataires logistiques sur un écran unique, ce qui accélère la prise de décision et optimise les coûts opérationnels au quotidien.
Comment arbitrer entre les différents modèles d’agrégation selon votre activité ?
Le choix d’une architecture d’agrégation dépend directement des contraintes opérationnelles, du volume des flux traités et du niveau de maîtrise réglementaire requis par votre structure. Les implications juridiques et techniques diffèrent selon la nature des services centralisés.
- Profil financier : privilégiez un agrégateur doté des agréments réglementaires requis si votre activité manipule des fonds ou des données bancaires, afin de garantir la conformité et la sécurité des transactions.
- Profil logistique ou e-commerce : orientez-vous vers une solution centralisant l’accès à plusieurs prestataires d’entrepôt et de transport pour automatiser la préparation des commandes et éviter la dépendance à un acteur unique.
- Profil télécoms et infrastructures : optez pour une plateforme unifiée permettant de croiser les éligibilités réseaux et de centraliser le suivi du service après-vente pour réduire les coûts de gestion.
Le point de bascule réside dans le volume des flux quotidiens et le degré de criticité opérationnelle : dès lors qu’une interruption de service impacte directement le chiffre d’affaires ou engage la responsabilité réglementaire de l’entreprise, l’intégration d’un tiers certifié devient indispensable pour sécuriser l’activité.
Contactez dès à présent les services compétents pour auditer vos flux actuels et initier l’instruction de vos dossiers de conformité auprès des autorités de régulation.
Cet article est fourni à titre informatif. Les règles et législations évoluent régulièrement : vérifiez toujours les conditions en vigueur auprès des organismes officiels ou d’un conseiller spécialisé.
FAQ
Qu’est-ce qu’un agrégateur ?
Un agrégateur est une entreprise tierce ou une plateforme technologique qui centralise des services, des données ou des flux de paiement provenant de sources multiples pour les restituer sous une interface unique.
Comment obtenir un agrément auprès de l’ACPR ?
L’agrément en tant qu’établissement de paiement est délivré par l’ACPR dans un délai de 3 mois à compter de la réception d’un dossier complet, après un avis de la Banque de France portant sur la sécurité des moyens de paiement.
Quels sont les risques liés à la dépendance fournisseur ?
La dépendance fournisseur survient lorsqu’une entreprise s’appuie exclusivement sur un prestataire pour ses services critiques sans alternative équivalente, un abus de dépendance économique étant encadré par l’article L. 420-2 du Code de commerce.
Sources
Pages consultées pour cet article :
- stripe.com/fr/resources/more/payment-aggregators-101
- netwo.io/articles/pourquoi-choisir-un-agregateur-dinfrastructures-telecoms
- lafinancepourtous.com/pratique/banque/nouveaux-comptes-et-nouvelles-banques/agregateurs-de-comptes-bancaires
- stockoss.com/solution/agregateur-logistique
- acpr.banque-france.fr/fr/professionnels/lacpr-vous-accompagne/banque/creer-ma-societe/mes-procedures/etablissement-de-paiement-et-prestataire-de-service-dinformation-sur-les-comptes