Quelle est la composition de l’actif d’un OPCI selon sa forme ?
Mise à jour le 15 août 2026
Les Organismes de Placement Collectif Immobilier (OPCI) représentent une option d’investissement diversifiée et à prépondérance immobilière, conçue pour le long terme. Leur composition d’actifs est strictement encadrée par la réglementation, imposant notamment un minimum de 60 % d’actifs immobiliers, au moins 5 % d’actifs liquides et un maximum de 35 % d’actifs financiers divers. Cette structure vise à conjuguer les performances du marché immobilier avec une certaine flexibilité, tout en présentant des spécificités en fonction de la forme juridique choisie, notamment entre SPPICAV et FPI.
Chiffres clés :
| Donnée | Valeur |
|---|---|
| Composition minimale en actifs immobiliers (général) | 60 % |
| Composition minimale en actifs liquides (général) | 5 % |
| Composition maximale en actifs financiers divers (général) | 35 % |
| Composition minimale en actifs immobiliers non cotés (SPPICAV) | 51 % |
| Composition minimale en actifs immobiliers (FPI) | 60 % |
| Obligation de distribution annuelle des loyers perçus | 85 % |
| Obligation de distribution annuelle des plus-values réalisées | 50 % |
| Limite d’endettement sur actifs immobiliers | 40 % de la valeur |
| Horizon de placement recommandé | 10 ans |
Quelle est la composition générale des actifs d’un OPCI ?
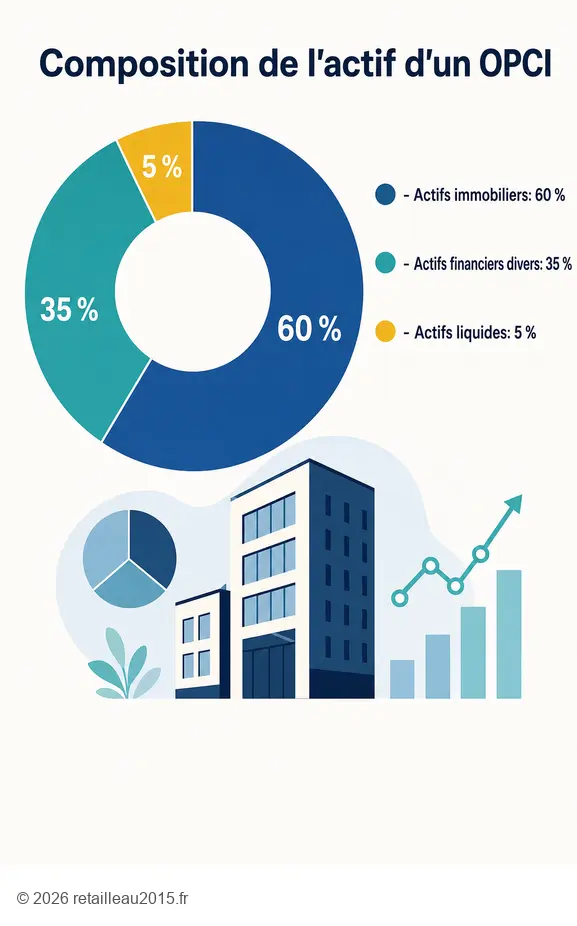
Un Organisme de Placement Collectif Immobilier, ou OPCI, est un fonds d’investissement alternatif (FIA) agréé par l’Autorité des Marchés Financiers (AMF), destiné aux investisseurs non professionnels. En tant que produit d’épargne non coté, il se caractérise par une forte diversification et une prépondérance immobilière, ce qui en fait un placement privilégié pour un horizon de long terme, idéalement de 10 ans.
Quels sont les différents types d’actifs éligibles ?
La composition de l’actif d’un OPCI est définie avec précision pour garantir sa nature immobilière tout en offrant une flexibilité nécessaire. Les actifs immobiliers éligibles comprennent les immeubles, qu’il s’agisse de terrains nus ou de bâtiments construits. Il intègre également les droits réels immobiliers, tels que la nue-propriété, l’usufruit, l’emphytéose ou les servitudes, ainsi que les droits détenus en tant que crédit-preneur dans le cadre de contrats de crédit-bail immobilier. À titre accessoire, un OPCI peut investir dans des biens meubles meublants, des équipements, ou tout bien meuble directement affecté aux immeubles qu’il détient. Il est aussi autorisé à inclure des procédés de production d’énergies renouvelables, avec la possibilité de revendre l’électricité produite. Pour la diversification, l’OPCI peut détenir des actions de sociétés de personnes à prépondérance immobilière non cotées, comme les SCI et SCPI, ainsi que des actions de sociétés de capitaux immobilières non cotées. Enfin, des parts ou actions d’autres OPCI ou de fonds d’investissement immobilier étrangers ayant un statut équivalent peuvent compléter cette catégorie d’actifs. Un OPCI ne peut pas exercer d’activités de marchand de biens ou de promotion immobilière.
Quelles sont les contraintes réglementaires de composition ?
La réglementation encadre de manière stricte la répartition des actifs au sein d’un OPCI pour assurer sa vocation principale et la protection des investisseurs. L’actif doit être obligatoirement composé d’au moins 60 % d’actifs immobiliers, ce qui marque sa prépondérance dans ce secteur. Parallèlement, pour garantir une certaine liquidité, un minimum de 5 % de l’actif doit être constitué d’actifs liquides. Le reste de la composition, soit un maximum de 35 %, peut être alloué à des actifs financiers divers. Ces règles de composition ne sont pas à respecter en permanence dès la création du fonds. Elles doivent être vérifiées et respectées aux dates clés du 30 juin et du 31 décembre de chaque exercice, mais seulement après un délai de trois ans à compter de la création de l’OPCI. Cette période initiale permet au fonds de se constituer progressivement sans contraintes immédiates.
Poche de liquidité et endettement : quelles sont les limites ?
La poche de liquidité de l’OPCI, représentant au moins 5 % de ses actifs, est essentielle pour la gestion courante et les rachats de parts éventuels. Elle est généralement composée de dépôts bancaires à terme, de bons du Trésor et de liquidités pures. Cette liquidité permet à la société de gestion de réagir aux demandes des investisseurs ou aux opportunités du marché. Concernant l’endettement, l’OPCI peut recourir à l’emprunt pour optimiser son rendement, mais dans des limites précises. L’endettement maximum est fixé à 40 % de la valeur de ses actifs immobiliers. Ces plafonds sont instaurés pour éviter un endettement excessif qui pourrait fragiliser le fonds en cas de retournement de marché. En période de volatilité, la société de gestion peut ajuster la composition de la poche financière pour préserver la valeur des actifs, en privilégiant des titres moins risqués ou en augmentant les liquidités disponibles.
Comment la composition de l’OPCI diffère-t-elle selon sa forme juridique ?
Un OPCI peut revêtir deux formes juridiques principales, chacune avec ses propres spécificités en termes de composition d’actifs et de régime fiscal. Le choix entre la Société de Placement à Prépondérance Immobilière à Capital Variable (SPPICAV) et le Fonds de Placement Immobilier (FPI) a un impact direct sur la structure du patrimoine et la fiscalité applicable aux revenus distribués aux investisseurs.
La SPPICAV : spécificités des actifs et fiscalité
La SPPICAV est une forme juridique d’OPCI dotée de la personnalité morale, pouvant être constituée sous la forme d’une société anonyme (SA) ou d’une société par actions simplifiée (SAS). En tant que société, elle émet des actions que les investisseurs peuvent acquérir. Sa composition d’actifs est particulière : elle doit être constituée d’au moins 51 % d’actifs immobiliers non cotés. Ces actifs immobiliers non cotés englobent des immeubles, des droits réels immobiliers, ainsi que des actions de sociétés de personnes ou de capitaux à prépondérance immobilière qui ne sont pas cotées en bourse. Elle peut aussi détenir des parts ou actions d’autres OPCI ou de fonds d’investissement immobilier de droit étranger à statut équivalent. Cette prépondérance des actifs non cotés vise à ancrer la SPPICAV dans l’investissement immobilier direct et moins sensible aux fluctuations boursières quotidiennes. Sur le plan fiscal, les revenus que distribue une SPPICAV sont imposés comme des dividendes et des plus-values d’actions, relevant ainsi de la fiscalité des capitaux mobiliers.
Le FPI : particularités de son patrimoine et de son régime fiscal
Contrairement à la SPPICAV, le Fonds de Placement Immobilier (FPI) est une copropriété qui ne dispose pas de la personnalité morale. Il émet des parts, et sa gestion est assurée par une société de gestion qui le représente auprès des tiers. La composition de l’actif d’un FPI est également soumise à des règles strictes, avec l’obligation d’être constitué d’au moins 60 % d’actifs immobiliers. Ces actifs immobiliers pour un FPI peuvent inclure des immeubles et des droits réels immobiliers. Il peut aussi investir dans des parts de sociétés de personnes à prépondérance immobilière non cotées, à condition de les contrôler. Les parts d’autres FPI peuvent également faire partie de son patrimoine. L’accent est mis ici sur la propriété immobilière directe ou indirecte via des structures spécifiques. L’impact fiscal de cette forme juridique est distinct : les revenus distribués par un FPI sont imposés comme des revenus fonciers et les plus-values réalisées sur les cessions de biens sont soumises au régime des plus-values immobilières. Le choix entre SPPICAV et FPI détermine la nature prépondérante des actifs et le régime fiscal applicable à ses revenus, ce qui influence directement le rendement net du placement.
Quels risques sont liés à la composition et à la liquidité d’un OPCI ?
L’investissement dans un OPCI est considéré comme un placement de long terme, généralement recommandé sur un horizon de 10 ans, mais il n’est pas exempt de risques. La composition spécifique de ses actifs, notamment sa prépondérance immobilière, et ses mécanismes de liquidité génèrent des défis que l’investisseur doit pleinement appréhender.
Le risque de perte en capital et la liquidité limitée
Un OPCI n’offre aucune garantie ni protection en capital. L’investisseur est averti que la performance du fonds peut ne pas être conforme à ses objectifs, et qu’il existe un risque que son capital investi ne lui soit pas restitué intégralement. Ce risque est directement lié à la nature des actifs sous-jacents, principalement immobiliers. Bien que les OPCI soient conçus pour offrir une certaine liquidité, la réalité du marché immobilier est que la vente d’immeubles nécessite un délai important. Ce délai peut s’allonger considérablement en période de tension sur le marché, affectant la capacité du fonds à honorer rapidement les demandes de rachat. Par conséquent, la liquidité des parts d’OPCI est limitée. La société de gestion ne garantit pas la revente des parts et, en cas de circonstances exceptionnelles, elle peut même suspendre les rachats d’actions ou de parts, dans l’intérêt de l’ensemble des actionnaires ou porteurs de parts. Cette mesure, bien que protectrice pour la collectivité des investisseurs, peut engendrer une indisponibilité temporaire du capital pour l’investisseur individuel.
Les risques spécifiques liés aux marchés immobilier et financier
Outre le risque inhérent à la valeur des actifs immobiliers, l’OPCI est également exposé aux fluctuations des marchés financier et du crédit, notamment en raison de son recours à l’endettement. L’OPCI a la possibilité de s’endetter à hauteur de 40 % maximum de la valeur de ses actifs immobiliers et jusqu’à 10 % pour les autres actifs. Ce levier financier peut amplifier les gains, mais il expose également l’investissement à un risque accru. Les fluctuations du marché immobilier peuvent réduire la capacité du fonds à générer des revenus suffisants pour rembourser sa dette. De même, les variations du marché du crédit peuvent entraîner une diminution des sources de financement disponibles ou une augmentation significative de leur coût, impactant directement la rentabilité et la stabilité de l’OPCI. Une gestion prudente de l’endettement et une surveillance constante des marchés limitent ces risques, mais ils demeurent une composante intrinsèque de ce type de placement.
Cet article est fourni à titre informatif. Les règles et législations évoluent régulièrement : vérifiez toujours les conditions en vigueur auprès des organismes officiels ou d’un conseiller spécialisé.
FAQ
Qu’est-ce qu’un OPCI et comment fonctionne-t-il ?
Un OPCI est un Organisme de Placement Collectif Immobilier, un fonds d’investissement à prépondérance immobilière agréé par l’AMF. Il fonctionne en collectant des capitaux auprès d’investisseurs pour les placer majoritairement dans l’immobilier (au moins 60 % de ses actifs) et le reste en actifs financiers et liquides, visant à générer des revenus locatifs et des plus-values immobilières.
Quelle est la différence entre une SPPICAV et un FPI ?
La principale différence réside dans leur forme juridique et leur régime fiscal. Une SPPICAV est une société (SA ou SAS) qui émet des actions, a la personnalité morale, et ses revenus sont imposés comme des capitaux mobiliers. Un FPI est une copropriété qui émet des parts, n’a pas la personnalité morale, et ses revenus sont imposés comme des revenus fonciers et des plus-values immobilières.
Quel est l’horizon de placement recommandé pour un OPCI ?
L’investissement en OPCI est avant tout un placement de long terme. L’horizon de placement recommandé est d’au moins 10 ans. Cette durée permet de lisser les fluctuations du marché immobilier et de profiter pleinement de la valorisation progressive des actifs sous-jacents.
Quels sont les avantages et les risques des OPCI ?
Les OPCI offrent des avantages comme la diversification de patrimoine, l’accès à l’immobilier sans les contraintes de gestion directe, et une certaine liquidité. Cependant, ils présentent des risques importants : absence de garantie en capital, liquidité limitée du fait des délais de vente immobilière, risques liés aux fluctuations des marchés immobilier et financier, ainsi qu’au recours à l’endettement.
Quelles sont les obligations de distribution des revenus d’un OPCI ?
Un OPCI a l’obligation légale de distribuer annuellement une part de ses revenus. Il doit reverser 85 % des loyers perçus et 50 % des plus-values réalisées sur les cessions de biens. Cette règle vise à assurer une rémunération régulière aux investisseurs.
Sources
Pages consultées pour cet article :
- aspim.fr
- praemiareim.fr
- valority.com
- reim.bnpparibas.com